
Dezembro é o último mês para aproveitar um dos poucos benefícios fiscais disponíveis para pessoas físicas: a dedução do PGBL. Aportes feitos até o fim do ano podem reduzir o imposto a pagar ou aumentar a restituição na próxima declaração.
O benefício, porém, tem regras e não serve para todos os perfis. Veja a seguir quem pode usar, quanto aportar e o que avaliar antes.
O que é o PGBL
O PGBL (Plano Gerador de Benefício Livre) é um tipo de previdência privada. A principal característica dele é permitir que os valores aplicados sejam descontados da base de cálculo do Imposto de Renda, até o limite de 12% da renda bruta tributável anual.
Base de cálculo é o valor sobre o qual o imposto é calculado. Quanto menor a base, menor o imposto.
Quem pode aproveitar a dedução
O benefício só vale quando as três condições abaixo são atendidas:
- Declaração completa: quem usa a declaração simplificada não consegue deduzir o PGBL.
- Contribuição ao INSS ou a regime próprio de previdência, no caso de servidores públicos.
- Renda tributável suficiente para que a redução da base tenha efeito no imposto.
Como calcular o limite de 12%
O cálculo considera a renda tributável anual: salários, pró-labore, aluguéis e aposentadorias tributáveis, entre outros.
Ficam fora da conta:
- 13º salário
- Rendimentos isentos, como dividendos e poupança
- Rendimentos com tributação exclusiva
Fórmula simples: renda tributável anual × 0,12 = aporte máximo dedutível no ano.
Se já houve aportes no PGBL ao longo do ano, basta descontá-los desse valor para saber quanto ainda cabe até dezembro.
Exemplo prático
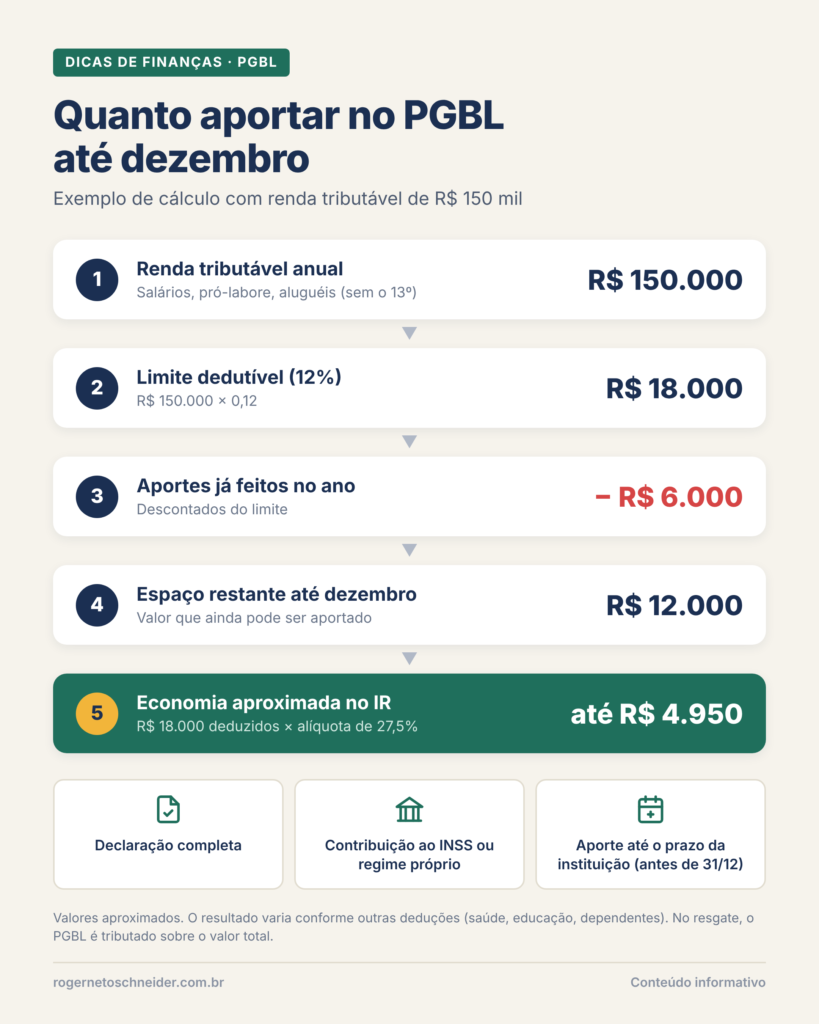
| Item | Valor |
|---|---|
| Renda tributável anual | R$ 150.000 |
| Limite de aporte dedutível (12%) | R$ 18.000 |
| Aportes já feitos no ano | R$ 6.000 |
| Espaço restante até dezembro | R$ 12.000 |
| Economia aproximada (alíquota de 27,5%) | até R$ 4.950 |
Valores aproximados. O resultado real depende de outras deduções, como saúde, educação e dependentes.
Aportes acima de 12% não geram benefício fiscal e ainda serão tributados no resgate.
Atenção à nova faixa de isenção de 2026
Com as mudanças no Imposto de Renda, contribuintes com renda tributável anual de até R$ 60 mil tendem a ficar isentos. Até cerca de R$ 88,2 mil, o imposto é reduzido.
Nessas faixas, a dedução do PGBL pode trazer pouca ou nenhuma economia. Por isso, vale fazer uma simulação antes do aporte.
O imposto é adiado, não eliminado
No resgate, o PGBL é tributado sobre o valor total, ou seja, aportes e rendimentos. A vantagem está em adiar o pagamento do imposto e, se o regime de tributação for adequado, pagar uma alíquota menor no futuro.
Tabela progressiva ou regressiva
- Regressiva: a alíquota cai conforme o tempo de aplicação, de 35% até 10% após 10 anos. É indicada para quem pretende manter o dinheiro investido por longo prazo.
- Progressiva: segue a tabela normal do Imposto de Renda, com retenção de 15% no resgate e ajuste na declaração. Costuma fazer mais sentido para valores menores ou prazos incertos.
Resgates em poucos anos na tabela regressiva podem anular a vantagem fiscal.
Cuidados antes de aportar
- Prazo: o limite legal é 31 de dezembro, mas bancos e seguradoras costumam definir datas anteriores. A data deve ser confirmada com a instituição.
- Taxas: a taxa de administração e a taxa de carregamento (cobrada sobre cada aporte) reduzem o rendimento. Planos com taxas menores tendem a ser mais vantajosos.
- Perfil do fundo: a carteira deve ser compatível com o perfil de risco e o objetivo do investidor.
- Portabilidade: é possível transferir o saldo para outro plano sem pagar imposto.
- Comprovantes: o informe da seguradora deve ser guardado para a declaração.
Como declarar
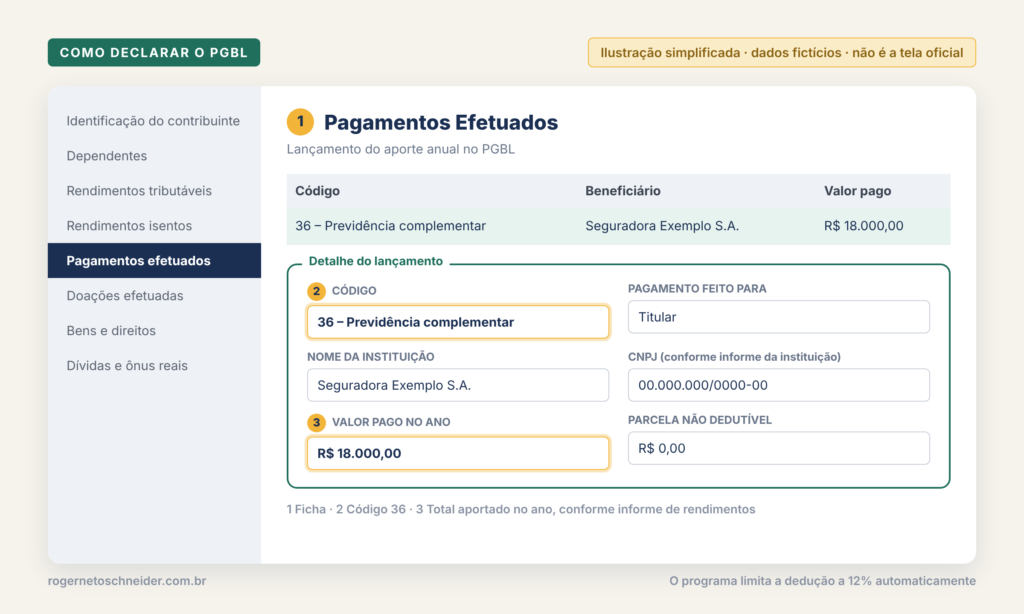
Na declaração, os aportes são informados na ficha Pagamentos Efetuados, código 36 – Previdência Complementar. O próprio programa da Receita limita a dedução aos 12%.
Conclusão
O PGBL pode reduzir o imposto de forma relevante para quem faz a declaração completa e tem renda tributável acima das novas faixas de isenção. A decisão deve considerar o prazo do investimento, as taxas e a tabela de tributação, de preferência com uma simulação antes do aporte.
Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou planejador financeiro.